懂行丨科创板电子行业如何玩转“芯”投资——芯片设计篇
科创板自设立以来,已成为中国半导体企业融资与发展的核心阵地,其中芯片设计公司凭借高成长性与技术壁垒,备受投资者关注。但芯片设计细分赛道多、估值差异大、技术迭代快,普通投资者如何“玩转”芯投资?本文从行业格局、投资逻辑与风险维度一一拆解。
一、芯片设计在科创板中的地位
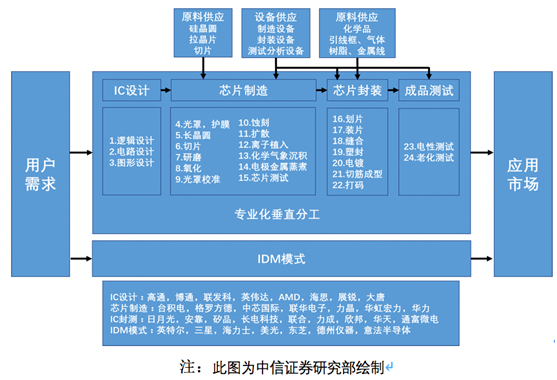
科创板电子行业市值占比近三成,芯片设计公司又占据其中半壁江山。从CPU、GPU到FPGA、ASIC,再到射频、模拟、存储、MCU,科创板已汇聚了一批细分龙头。相比制造与封测,设计公司属轻资产、高毛利模式,一旦产品放量,利润弹性极大。例如,稀缺的CPU/GPU标的享受高估值溢价,而成熟制程的消费类芯片则更考验成本控制与场景落地。
二、三条核心投资主线
- 国产替代深水区:处理器与高端模拟。CPU、GPU、FPGA等高端数字芯片长久依赖进口,科创板中具备自主指令集或微架构能力的公司,哪怕短期亏损,也因战略价值获得高市研率。高端模拟芯片(如车规级电源管理、高精度ADC)国产化率不足10%,能通过车规认证并进入Tier1供应链的设计公司,业绩确定性更强。
- 下游高景气赛道:汽车电子与AIoT。一辆智能电动车芯片用量超1000颗,其中MCU、功率IC、传感器接口等设计需求爆发。AIoT则驱动Wi-Fi 6、蓝牙5.3、边缘计算SoC放量。投资者应选择已获得头部客户订单、研发费用率维持15%-25%且毛利率稳定的公司,避免纯概念炒作。
- 平台化与生态壁垒:IDM-like设计公司。部分科创板设计公司从单点芯片扩展至“芯片+算法+板卡+工具链”,模仿TI或英伟达的生态路径。这类公司客户粘性强,但需警惕研发投入过度分散的风险。
三、识别财务与研发的“信号灯”
优质芯片设计公司往往呈现以下特征:营收连续三季度环比增长;合同负债(预收款)上升;研发人员占比超50%但研发费用率未激增(表明人效提升);存货周转天数稳定。反之,若公司过度依赖政府补助、大客户砍单后营收断崖、或流片费用资本化比例过高,需警惕。
四、警惕三类“芯”陷阱
第一,PPT芯片:只有流片计划却无实际客户验证,回复函中频繁用“预计”“有望”等模糊词。第二,单一产品依赖:消费类芯片遇到价格战,毛利率从50%骤降至20%。第三,专利诉讼风险:海外巨头FlexLogic等发起337调查,可能直接阻断产品出口。
五、普通投资者的参与策略
不建议直接重仓单一个股。可借道科创板芯片设计ETF或主动型半导体基金,分散技术路线风险。或者采用“核心+卫星”:核心仓位配置已盈利的模拟/MCU龙头,卫星仓位小比例博弈AI芯片、光子芯片等前沿方向,并设置止盈止损位。
芯片设计是科创板最具爆发力也最考验认知的板块。投资本质是投“人”与“生态”——关注创始团队的技术出身、核心客户绑定深度以及是否持续迭代产品线。掌握上述逻辑,你离“懂行”仅一步之遥。下一步在实践中追问每一个财务指标的成因,才能在芯浪潮中行稳致远。
(本文不构成投资建议,市场有风险,决策需独立。)
如若转载,请注明出处:http://www.snfyt7.com/product/35.html
更新时间:2026-09-16 13:29:27